Articolo correlato
La Rottamazione-quinquies per gli enti locali, introdotta dall’art. 10-quinquies del D.L. n. 38/2026 (convertito con modificazioni dalla Legge n. 88/2026), ha aperto una straordinaria opportunità per sanare i vecchi debiti tributari comunali azzerando sanzioni, interessi e aggio. Tuttavia, il richiamo letterale operato dal legislatore al perimetro della sanatoria erariale dello Stato — regolata dall’articolo 1, commi da 82 a 101, della Legge n. 199/2025 (Legge di Bilancio 2026) — ha innescato un pesante corto circuito interpretativo per i tributi territoriali, in primis per l'IMU.
Il comma 82 della Legge n. 199/2025, infatti, limita l'agevolazione ai soli debiti derivanti dal "controllo automatizzato" delle dichiarazioni. La medesima norma inserisce una clausola di sbarramento tassativa: «con esclusione di quelli richiesti a seguito di accertamento».
Nel mondo dei tributi locali, dove i Comuni utilizzano quasi esclusivamente lo strumento formale dell'avviso di accertamento esecutivo, si rischia lo svuotamento totale della misura.
Per superare l'impasse occorre una netta distinzione sostanziale legata alla natura della violazione commessa dal contribuente: la differenza tra liquidazione automatica per omesso/carente versamento ovvero per accertamento da omessa dichiarazione.
1. L'Omesso o Carente Versamento (Ammesso alla Sanatoria)
Dovrebbero rientrare a pieno titolo nella definizione agevolata della Rottamazione-quinquies i carichi derivanti da avvisi di accertamento emessi per il mero mancato pagamento dell'imposta.
- Il presupposto giuridico: In questo caso, il contribuente ha regolarmente adempiuto all'obbligo dichiarativo. Il Comune conosce perfettamente la base imponibile, ma il cittadino non ha versato l'acconto o il saldo tramite modello F24.
- Perché rientra: Anche se l’atto notificato dal Comune si chiama formalmente "Avviso di accertamento esecutivo" (ai sensi dell'art. 1, comma 792, della Legge n. 160/2019), la sua natura intrinseca non è di verifica sostanziale, bensì di pura liquidazione automatica di un debito già noto. Questa fattispecie è l'esatto equivalente locale del controllo automatizzato erariale (ex art. 36-bis D.P.R. 600/1973) richiamato dal comma 82. I sistemi informatici dell'Agenzia delle Entrate-Riscossione (AdER) intercettano questi carichi tramite i codici tributo legati all'omesso versamento ordinario.
2. L'Omessa Dichiarazione IMU (Categoricamente Escluso)
Restano totalmente esclusi dai benefici della Rottamazione-quinquies i debiti derivanti da avvisi di accertamento emessi per la mancata presentazione della dichiarazione ministeriale IMU.
- Il presupposto giuridico: Si tratta dei casi in cui il contribuente ha occultato il possesso dell'immobile, non ha comunicato variazioni che determinavano la perdita di agevolazioni (es. finte prime case, terreni divenuti edificabili) o non ha presentato la dichiarazione obbligatoria nei casi previsti dalla legge.
- Perché non rientra: Qui il Comune non ha effettuato una mera operazione di calcolo matematico su dati già dichiarati, ma ha dovuto svolgere una vera e propria attività di controllo d'ufficio e accertamento sostanziale per ricostruire l'imponibile evaso. Poiché il comma 82 della L. 199/2025 circoscrive la sanatoria ai soli esiti dei controlli formali sulle dichiarazioni presentate, l'attività di rettifica d'ufficio per omissione totale della dichiarazione si colloca al di fuori del perimetro della legge. Per questi atti, sanzioni (che per l'omessa dichiarazione vanno dal 120% al 240%) e interessi dovranno essere pagati integralmente.
Il Calendario Ufficiale e le Verifiche sul Portale AdER
Come specificato nelle comunicazioni e nei canali istituzionali di Agenzia delle Entrate-Riscossione, per i Comuni che hanno deliberato l'atto di adesione entro il termine prefissato, le tappe cronologiche destinate ai contribuenti seguono regole stringenti e non automatiche.
La tabella riassume le scadenze ufficiali della Rottamazione-quinquies delle cartelle comunali:
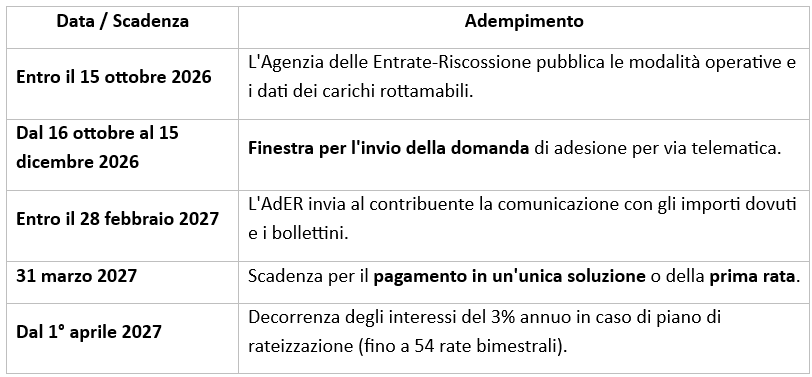
Sarà proprio la piattaforma web di AdER a fare da filtro automatico in queste settimane: i ruoli comunali trasmessi per omesso/carente versamento mostreranno lo scorporo agevolato, mentre quelli basati su Atti di accertamento manterranno l'importo pieno, in attesa di ulteriori chiarimenti istituzionali o ministeriali che possano sbloccare definitivamente questo corto circuito.