Concordato Preventivo Biennale e Ravvedimento 2020-2023: la Guida Completa per le Partite IVA
Il panorama fiscale italiano si arricchisce di una nuova e importante opportunità di sanatoria per imprese e professionisti. Con l'entrata in vigore dell'articolo 29 del Decreto Legislativo n. 148 del 7 agosto 2026 (il cosiddetto decreto "Omnibus"), il Governo ha introdotto un'interessante novità per incentivare l'adesione al Concordato Preventivo Biennale (CPB) per il biennio 2026-2027: uno speciale regime di ravvedimento per le annualità dal 2020 al 2023.
Questa misura consente ai contribuenti di "blindare" il passato, ottenendo una significativa limitazione dei controlli del Fisco a fronte del pagamento di un'imposta sostitutiva parametrata sulla propria affidabilità fiscale (voto ISA).
Vediamo nel dettaglio come funziona la sanatoria, chi può accedervi, come si calcolano i costi e quali sono i vantaggi concreti.
1. Chi può accedere al Ravvedimento 2020-2023?
Il regime di ravvedimento non è accessibile a tutti, ma è strettamente vincolato alla prosecuzione del percorso di conformità fiscale. Possono beneficiare della sanatoria esclusivamente i contribuenti che rispettano contemporaneamente i seguenti requisiti:
- Rinnovo del CPB 2026-2027: È l'aspetto fondamentale. Possono accedere al ravvedimento solo le partite IVA che avevano già optato per il Concordato nel biennio 2024-2025, lo hanno concluso regolarmente (senza decadenze) e scelgono di rinnovarlo per il biennio 2026-2027. Restano quindi esclusi sia coloro che entrano nel CPB per la prima volta, sia chi ha aderito al biennio a cavallo 2025-2026.
- Applicazione degli ISA: Il contribuente deve essere stato soggetto agli Indici Sintetici di Affidabilità Fiscale (ISA) nei periodi d'imposta oggetto della sanatoria.
Le deroghe speciali
In via eccezionale, possono accedere al ravvedimento anche i contribuenti (con ricavi o compensi entro i 5.164.569,00 euro e che non usano criteri forfettari) che in una delle annualità tra il 2020 e il 2023 sono rimasti esclusi dagli ISA per specifiche ragioni:
- Cause di esclusione legate alla pandemia da COVID-19;
- Condizioni di non normale svolgimento dell'attività;
- Imprese multiattività (qualora i ricavi delle attività secondarie abbiano superato il 30% del totale).
Termini per decidere
Per agganciare il ravvedimento degli anni passati è necessario rinnovare il CPB 2026-2027 entro il 31 ottobre 2026. Cadendo di sabato, il termine è ufficialmente prorogato al 2 novembre 2026.
2. Come si calcola l'Imposta Sostitutiva?
Per sanare le annualità desiderate (si può scegliere anche solo una o alcune delle quattro annualità disponibili), occorre versare un'imposta sostitutiva delle imposte sui redditi, delle addizionali e dell'IRAP.
Il calcolo si sviluppa in due step: la determinazione della nuova base imponibile e l'applicazione dell'aliquota.
Step 1: Il coefficiente di incremento (Base Imponibile)
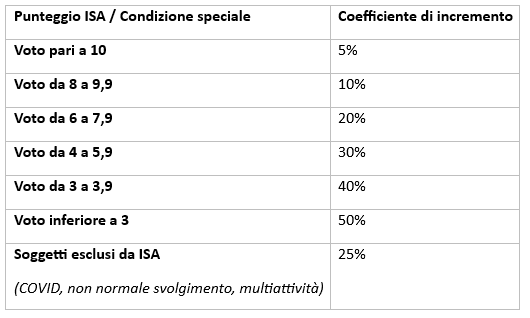
La base imponibile su cui calcolare l'imposta si ottiene applicando una percentuale di incremento al reddito d'impresa o di lavoro autonomo (e al valore della produzione netta IRAP) già dichiarato alla data del 12 agosto 2026. Questa percentuale dipende dal punteggio ISA ottenuto nell'anno di riferimento:
Step 2: Le aliquote d'imposta
Una volta calcolato l'incremento di reddito, si applicano le aliquote sostitutive. Per le Imposte Dirette e Addizionali, la tassazione è speculare al voto ISA e prevede comunque un versamento minimo di 1.000,00 euro per annualità:
- Punteggio ISA ≥ 8: Aliquota al 10% (con riduzione del 30% dell'imposta dovuta limitatamente agli anni d'oro della pandemia, ossia il 2020 e 2021).
- Punteggio ISA tra 6 e 7,9: Aliquota al 12%.
- Punteggio ISA inferiore a 6: Aliquota al 15%.
- Soggetti Esclusi ISA: Aliquota al 12,5% con uno sconto del 30% sull'imposta per tutte le annualità sanate (riduzione che non si applica però alle imprese multiattività).
Per l'IRAP, l'aliquota sostitutiva è fissa al 3,9% per qualsiasi punteggio ISA. Anche in questo caso si applica la riduzione del 30% per i periodi 2020 e 2021 (o per tutti i periodi nel caso di soggetti esclusi ISA, fatte salve le multiattività).
Nota di trasparenza: Per le società in regime di trasparenza fiscale, il versamento della sostitutiva sulle imposte dirette può essere effettuato direttamente dalla società o associazione, evitando l'onere in capo ai singoli soci. L'Agenzia delle Entrate metterà a disposizione appositi prospetti riepilogativi nel Cassetto Fiscale di ciascun contribuente per agevolare il conteggio.
3. Scadenze e Modalità di Versamento
Il contribuente può scegliere liberamente tra due modalità di pagamento:
- In un'unica soluzione: Da effettuare tra il 1° gennaio 2027 e il 15 marzo 2027.
- In forma rateale: Un massimo di 10 rate mensili di pari importo con partenza il 16 marzo 2027. Sulle rate successive alla prima verranno applicati gli interessi al tasso legale.
In base ai chiarimenti ufficiali delle Entrate, se si decide di anticipare la prima rata prima del 15 marzo, le rate successive scadranno il giorno 15 dei mesi successivi (quindi la seconda il 15 aprile, la terza il 15 maggio, e così via).
Attenzione ai ritardi
La sanatoria si perfeziona solo con l'effettivo pagamento di tutte le rate. Tuttavia, un ritardo nel pagamento di una rata successiva alla prima non comporta la decadenza dal beneficio, a patto che il versamento venga eseguito entro il termine di scadenza della rata successiva. Se si salta anche questo secondo termine, si perde l'accesso al regime di ravvedimento.
4. Scudo Fiscale e Proroga dei Termini di Accertamento
Qual è il vantaggio reale dell'operazione? Chi aderisce regolarmente al ravvedimento beneficia di un vero e proprio "scudo" sui controlli.
L'Agenzia delle Entrate non potrà effettuare accertamenti di tipo analitico, induttivo o presuntivo (art. 39 DPR 600/73) né accertamenti IVA analitico-induttivi (art. 54 DPR 633/72) per le annualità sanate.
Cause ostative e decadenze
Lo scudo non si attiva o decade in caso di:
- Notifica di Processi Verbali di Constatazione (PVC), schemi di accertamento o atti di recupero di crediti inesistenti avvenuta prima del pagamento dell'imposta (o della prima rata);
- Decadenza dal Concordato Preventivo Biennale;
- Reati tributari gravi o reati societari/finanziari (es. false comunicazioni sociali, riciclaggio, autoriciclaggio) commessi nel quadriennio 2020-2023;
- Dichiarazione infedele delle cause di esclusione ISA utilizzate per accedere alla sanatoria.
L'estensione dei termini di accertamento
A fronte di questi benefici, la legge concede più tempo all'Amministrazione Finanziaria per effettuare le verifiche residue, introducendo un meccanismo di proroga dei termini di decadenza:
- Solo rinnovo del CPB 2026-2027: I termini di accertamento in scadenza al 31 dicembre 2026 sono allungati di un anno, fino al 31 dicembre 2027.
- Rinnovo CPB + Regime di Ravvedimento: Per le annualità specifiche che il contribuente decide di sanare con l'imposta sostitutiva, i termini di decadenza per l'accertamento di imposte dirette e IVA vengono differiti fino al 31 dicembre 2029.